E-Rechnung ab 2027: Was Unternehmen jetzt wissen müssen
Fristen, Ausnahmen und die nächsten Schritte – verständlich erklärt
29. Oktober 2026
6 Min. Lesezeit
Seit dem 1. Januar 2025 gilt in Deutschland die E-Rechnungspflicht zwischen Unternehmen – bisher aber mit großzügigen Übergangsfristen. Für viele Betriebe endet diese Schonfrist jetzt: Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ihre Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Ab 2028 gilt das für fast alle. Hier finden Sie die wichtigsten Fakten auf dem aktuellen Stand – einschließlich des neuen Schreibens des Bundesfinanzministeriums vom 15. Oktober 2026.
Was ist eine E-Rechnung – und was nicht?
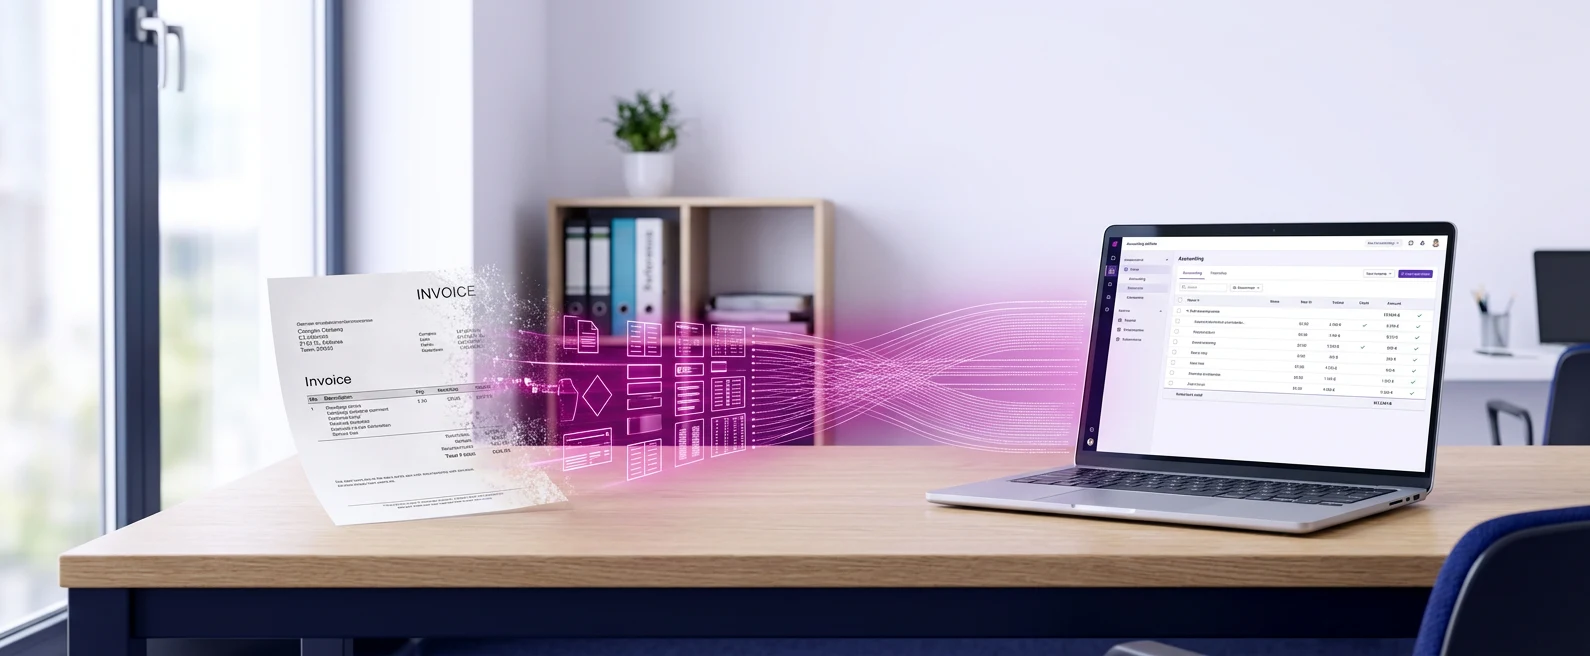
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische Weiterverarbeitung ermöglicht. Maßgeblich ist die europäische Norm EN 16931. Die Rechnungsdaten liegen dabei als XML-Datei vor und können von der Buchhaltungssoftware direkt eingelesen werden – ohne Abtippen.
In Deutschland sind vor allem diese Formate üblich:
XRechnung – eine reine XML-Datei. Für Menschen lesbar wird sie erst mit einem Anzeigeprogramm (z. B. dem kostenlosen E-Rechnungs-Viewer im ELSTER-Portal).
ZUGFeRD ab Version 2.0.1 – ein PDF, in das die XML-Daten eingebettet sind. Ausgenommen sind die Profile MINIMUM und BASIC-WL; sie erfüllen die Anforderungen nicht.
Wichtig: Ein einfaches PDF per E-Mail ist keine E-Rechnung. Auch Papierrechnungen, Scans und Fotos gelten als „sonstige Rechnung“.
Bei ZUGFeRD gilt außerdem: Weichen PDF-Ansicht und XML-Daten voneinander ab, sind die XML-Daten maßgeblich – nicht das, was man im PDF sieht.
Die Fristen im Überblick
Ab
Empfangen
Ausstellen
1.1.2025
Pflicht für alle
freiwillig
1.1.2027
Pflicht für alle
Pflicht bei mehr als 800.000 € Umsatz im Jahr 2026
1.1.2028
Pflicht für alle
Pflicht für alle
Empfangen: Seit 2025 muss jedes inländische Unternehmen E-Rechnungen annehmen können. Dafür genügt bereits ein E-Mail-Postfach.
Bis Ende 2026 darf jedes Unternehmen noch „sonstige Rechnungen“ stellen: Papier ist immer erlaubt, ein PDF nur mit Zustimmung des Empfängers.
Im Jahr 2027 gilt das nur noch für Unternehmen mit höchstens 800.000 Euro Umsatz im Jahr 2026. Auch die Übergangsregel für bisherige EDI-Verfahren endet mit dem Jahr 2027.
Maßgeblich für die 800.000-Euro-Grenze ist der Gesamtumsatz des Vorjahres. Ob die Pflicht greift, richtet sich nach dem Zeitpunkt der Leistung: Für Leistungen, die noch 2026 erbracht werden, gelten die Übergangsregeln auch dann, wenn die Rechnung erst 2027 geschrieben wird.
Wer ist betroffen – und wer nicht?
Die Pflicht betrifft Rechnungen zwischen inländischen Unternehmen (B2B). Dazu zählen auch Freiberufler, Vermieter und unternehmerisch tätige Vereine. Empfangen können müssen E-Rechnungen ausnahmslos alle Unternehmen – auch Kleinunternehmer.
Keine E-Rechnung ausstellen muss man unter anderem bei:
Rechnungen an Privatkunden (B2C)
Kleinbetragsrechnungen bis 250 Euro brutto
Fahrausweisen, die als Rechnung gelten
Leistungen von Kleinunternehmern nach § 19 UStG
vielen steuerfreien Umsätzen (z. B. steuerfreie Grundstücksvermietung oder Finanzdienstleistungen)
Leistungen an juristische Personen, die nicht unternehmerisch tätig sind (z. B. viele Vereine)
Für Rechnungen an Behörden gelten eigene Regeln: Hier ist die E-Rechnung in vielen Fällen schon heute Pflicht, beim Bund z. B. ab 1.000 Euro und mit Leitweg-ID.
Was ist neu? Das BMF-Schreiben vom 15. Oktober 2026
Das Bundesfinanzministerium hat Mitte Oktober ein weiteres Schreiben zur E-Rechnung veröffentlicht. Die wichtigsten Punkte:
Die gesetzlichen Fristen bleiben unverändert. Es gibt keine Verschiebung.
Wer trotz Pflicht keine E-Rechnung ausstellt, begeht keine Ordnungswidrigkeit. Ein Freibrief ist das aber nicht – siehe nächster Abschnitt.
Anzahlungs- und Abschlagsrechnungen, die vor dem eigenen Stichtag gestellt werden, müssen nicht als E-Rechnung übermittelt werden – auch wenn Leistung und Zahlung später erfolgen.
Für Schlussrechnungen mit Abzug bereits gezahlter Abschläge gelten vereinfachte Regeln bis zum 30. Juni 2030.
E-Rechnungen, die bis zum 31. Dezember 2026 nach den bisherigen Vorgaben ausgestellt werden, werden nicht beanstandet.
Was passiert, wenn Sie nicht rechtzeitig umstellen?
Ein Bußgeld droht nicht. Die eigentlichen Folgen treffen aber Ihre Kunden – und damit auch Sie:
Besteht die Pflicht zur E-Rechnung, ist eine Papier- oder PDF-Rechnung keine ordnungsgemäße Rechnung. Ihr Kunde riskiert damit Ärger beim Vorsteuerabzug.
Ihr Kunde hat einen Anspruch darauf, eine E-Rechnung zu erhalten. Viele Buchhaltungen werden Rechnungen in anderen Formaten zurückweisen oder nachfordern.
Nachträgliche Korrekturen kosten Zeit und können Zahlungseingänge verzögern.
Ihre Checkliste bis zum Jahreswechsel
1. Umsatz 2026 prüfen: Liegt er voraussichtlich über 800.000 Euro, gilt die Pflicht für Sie ab dem 1. Januar 2027.
2. Empfang sicherstellen: Eine feste E-Mail-Adresse für Eingangsrechnungen einrichten und festlegen, wie XRechnungen angezeigt, geprüft und verbucht werden.
3. Rechnungsprogramm prüfen: Kann es XRechnung oder ZUGFeRD erzeugen? Eine Prüfung (Validierung) der erzeugten Dateien vermeidet Fehler.
4. Stammdaten pflegen: Rechnungs-E-Mail-Adressen Ihrer Kunden, Umsatzsteuer-ID und bei Behörden die Leitweg-ID hinterlegen.
5. Archivierung klären: E-Rechnungen müssen acht Jahre lang aufbewahrt werden – der strukturierte Teil (XML) unverändert im Original.
6. Testlauf machen: Mit einigen Kunden und Lieferanten den Austausch vorab ausprobieren und die Umstellung mit Ihrer Steuerberatung abstimmen.
So unterstützen wir Sie
Mit Odoo erstellen Sie E-Rechnungen im Format XRechnung und ZUGFeRD direkt aus Ihren Aufträgen, und eingehende E-Rechnungen werden automatisch eingelesen. Als IT-Dienstleister aus Schüttorf betreuen wir Odoo-Systeme im Alltag – und prüfen mit Ihnen, ob und ab wann die Pflicht für Sie gilt, richten Ausgangs- und Eingangsrechnungen ein und testen alles, bevor es ernst wird.
Sprechen Sie uns an – über unser Kontaktformular oder mit einem Termin nach Wahl. Wir prüfen gemeinsam Ihre Rechnungsstellung.
Hinweis: Dieser Beitrag bietet einen allgemeinen Überblick (Stand: 29. Oktober 2026) und ersetzt keine Steuer- oder Rechtsberatung. Bitte stimmen Sie die Umsetzung im Einzelfall mit Ihrer Steuerberatung ab.
Quellen: Bundesministerium der Finanzen, FAQ zur E-Rechnung (Stand Oktober 2026), BMF-Schreiben vom 15. Oktober 2024, 15. Oktober 2025 und 15. Oktober 2026.
PN
Über den Autor
Peter Neumann
DIGITAL Planungsbüro GmbH
Kontakt
Wie können wir helfen?
Wählen Sie den passenden Kontaktweg — wir antworten schnell und persönlich.
Die meisten Unternehmen nutzen Microsoft 365 bereits — aber nur einen Bruchteil dessen, was möglich ist. Teams wird für Videocalls geöffnet, Outlook für E-Mails. Das war’s. Dabei steckt in der Plattform ein komplettes Ökosystem, das Telefonanlagen, Netzlaufwerke und Drittanbieter-Tools überflüssig macht.
Wer setzt das ein?
Vom 8-Mann-Handwerksbetrieb bis zum Konzern mit 50.000 Mitarbeitern. Bosch, Siemens, Deutsche Telekom — aber auch der Steuerberater um die Ecke. Über 400 Millionen zahlende Nutzer weltweit. In der Region setzen Metallbauer, Speditionen und Ingenierbüros auf M365, weil es skaliert ohne IT-Abteilung.
Wer arbeitet täglich damit?
Geschäftsführung — Dashboards in Power BI, Copilot fasst E-Mail-Flut zusammen, Entscheidungsvorlagen auf Knopfdruck.
Buchhaltung & Verwaltung — SharePoint-Workflows für Rechnungsfreigaben, Excel mit Echtzeitdaten aus dem ERP.
Vertrieb — CRM-Anbindung, Angebote direkt aus Teams versenden, Kundenkontakte nachverfolgen.
Produktion & Lager — Schichtpläne in Teams, Checklisten in Planner, Maschinendoku im SharePoint.
Homeoffice & Außendienst — Vollzugriff von jedem Gerät, VPN nicht nötig, Telefonie über Teams.
Warum ein Expertenteam?
Microsoft veröffentlicht monatlich neue Funktionen. Allein die Lizenzmodelle haben sich 2024 dreimal geändert. Falsche Lizenzen kosten Geld, fehlende Sicherheitseinstellungen kosten Daten. Wir konfigurieren Conditional Access, richten Intune-Gerätemanagement ein und sorgen dafür, dass Copilot nicht auf vertrauliche Ordner zugreift. Das macht kein Mitarbeiter „nebenbei“.
Konkreter Nutzen
Ein Kunde aus dem Maschinenbau hat mit uns seine Telefonanlage abgelöst, SharePoint statt Netzlaufwerk eingeführt und Copilot für den Vertrieb aktiviert. Ergebnis: 40% weniger IT-Tickets, keine Anfahrtskosten für den alten Dienstleister, Mitarbeiter arbeiten bei Krankheit von zu Hause weiter statt auszufallen.
Odoo ERP & CRM
Odoo ist keine Software für Konzerne mit sechsstelligem IT-Budget. Es ist die Antwort auf die Frage: Wie bekommt ein Mittelständler SAP-Funktionalität ohne SAP-Komplexität? Über 12 Millionen Nutzer weltweit — Tendenz: stark steigend.
Wer setzt das ein?
Toyota, WWF, Danone nutzen Odoo in Teilbereichen. Im Mittelstand ist es der Favorit für Unternehmen zwischen 10 und 500 Mitarbeitern: Fertiger, Händler, Dienstleister. In der Region nutzen es Produktionsbetriebe, die vorher mit Lexware, WISO und drei Excel-Tabellen gearbeitet haben.
Wer arbeitet täglich damit?
Vertrieb — Leads erfassen, Angebote in 2 Klicks erstellen, Pipeline-Status auf einen Blick. Kein Copy-Paste zwischen Systemen.
Einkauf & Lager — Automatische Nachbestellung bei Mindestbestand, Barcode-Scanner am Wareneingang, Chargenrückverfolgung.
Buchhaltung — Eingangsrechnungen scannen, automatisch zuordnen, DATEV-Export für den Steuerberater. Kein Ordner mehr.
Fertigung — Arbeitsaufträge direkt aus Kundenbestellungen, Stücklisten, Qualitätsprüfungen am Tablet.
Geschäftsführung — Echtzeit-Dashboards: Umsatz, offene Posten, Lagerumschlag, Margen — ohne auf Reports warten zu müssen.
Warum ein Expertenteam?
Odoo kann alles — aber nur wenn es richtig konfiguriert ist. Falsch eingerichtete Lagerrouten sorgen für Chaos, fehlende Automatisierungen machen das System langsamer als Excel. Wir bilden Ihre echten Prozesse ab, nicht die Standarddemo. Migration aus Altdaten, Schnittstellen zu Versanddienstleistern, DATEV-Anbindung — das funktioniert nur mit Erfahrung.
Konkreter Nutzen
Ein Handelsunternehmen aus der Region hat mit uns von Lexware + WaWi + Excel auf Odoo umgestellt. Vorher: 3 Systeme, doppelte Dateneingabe, Fehler bei jeder Inventur. Nachher: ein System, automatische Lagerbuchungen, Angebote werden in 90 Sekunden erstellt statt in 15 Minuten.
Digitalisierung
Digitalisierung ist kein IT-Projekt. Es ist eine Geschäftsentscheidung. Trotzdem scheitern über 70% aller Digitalisierungsvorhaben im Mittelstand — nicht an der Technik, sondern an fehlender Strategie und Überforderung im Tagesgeschäft.
Ausgangslage in vielen Betrieben
Rechnungen kommen per Post und werden in Ordnern abgeheftet. Urlaubsanträge laufen über Zettel. Der Chef unterschreibt Bestellungen auf Papier. Informationen liegen auf dem Desktop einzelner Mitarbeiter — fällt jemand aus, steht alles still. Das ist 2026 kein Einzelfall, das ist Normalität im Mittelstand.
Was ändert sich konkret?
Dokumentenmanagement — Jede Rechnung, jeder Vertrag ist in 3 Sekunden auffindbar. Revisionssicher archiviert, automatisch verschlagwortet.
Digitale Freigaben — Bestellungen, Urlaubsanträge, Rechnungen: freigeben per Klick, nachvollziehbar, ohne Papier.
Prozessanalyse — Wir identifizieren die 3–5 Prozesse, die am meisten Zeit fressen und lösen sie zuerst.
Mitarbeiter-Onboarding — Praxisnahe Schulungen in kleinen Gruppen. Wir überfordern niemanden.
Warum ein Expertenteam?
Digitalisierung scheitert nicht an Tools — die gibt es genug. Sie scheitert an der Umsetzung. Wer den Prozess nicht versteht, digitalisiert das Chaos. Wir kommen aus der Praxis, nicht aus der Theorie: Analyse vor Ort, pragmatische Lösungen, Begleitung bis es läuft. Kein 200-Seiten-Konzept das in der Schublade landet.
Konkreter Nutzen
Ein Bauunternehmen mit 35 Mitarbeitern hat seinen Rechnungseingang digitalisiert. Vorher: 4 Tage durchschnittliche Bearbeitungszeit, Rechnungen gingen verloren, Skonti wurden verpasst. Nachher: automatische Erfassung, digitale Freigabe, Durchlaufzeit unter 24 Stunden. Allein die eingesparten Skonti finanzieren das Projekt.
IT-Sicherheit
Jeden Tag werden in Deutschland über 70 Unternehmen Opfer von Cyberangriffen — die meisten davon KMU. Nicht weil sie interessante Ziele sind, sondern weil sie die einfachsten sind. Ein ungesicherter Fernzugang, ein Mitarbeiter der auf den falschen Link klickt — und der Betrieb steht.
Die Realität im Mittelstand
60% der betroffenen Unternehmen haben kein funktionierendes Backup. 80% hatten keine Multi-Faktor-Authentifizierung aktiv. Durchschnittlicher Schaden pro Vorfall: 200.000–500.000 €. Dazu kommen Betriebsunterbrechung, Reputationsverlust und im schlimmsten Fall Insolvenz. Das BSI stuft die Lage als „angespannt bis kritisch“ ein.
Was wir konkret absichern
Perimeterschutz — Next-Gen Firewall mit Intrusion Detection. Kontrolliert jeden ein- und ausgehenden Datenfluss.
Endpoint Security — Zentral verwalteter Schutz für jeden Arbeitsplatz. Ransomware wird erkannt bevor sie verschlüsselt.
Backup & Recovery — 3-2-1-Strategie: 3 Kopien, 2 Medien, 1 extern. Wiederherstellung getestet, nicht nur konfiguriert.
24/7 Monitoring — Ihre Systeme werden überwacht. Auffälligkeiten lösen sofort Alarm aus — auch nachts, auch am Wochenende.
Notfallplan — Dokumentierter Ablauf für den Ernstfall. Wer macht was, wer wird informiert, wie geht es weiter.
Warum ein Expertenteam?
IT-Sicherheit ist kein Produkt das man kauft und vergisst. Angriffsmethoden ändern sich wöchentlich. Patches müssen eingespielt, Firewalls angepasst, Mitarbeiter geschult werden. Ihr Systemadministrator hat dafür keine Zeit — er macht Tagesgeschäft. Wir machen Sicherheit als Kernkompetenz, nicht als Nebentätigkeit.
Konkreter Nutzen
Ein Kunde wurde 2024 durch einen Phishing-Angriff kompromittiert. Weil wir die Umgebung überwacht haben, wurde der Angriff nach 12 Minuten gestoppt. Kein Datenverlust, kein Ausfall. Ohne Monitoring wäre die Verschlüsselung nach ca. 4 Stunden abgeschlossen gewesen — mit vollem Datenverlust.
IP-Telefonie
Die klassische Telefonanlage im Keller mit ISDN-Anschluss stirbt aus. Seit 2022 hat die Telekom alle ISDN-Anschlüsse abgeschaltet. IP-Telefonie (VoIP) nutzt stattdessen das Internet — und bietet dabei Funktionen, von denen die alte Anlage nicht mal träumen konnte.
Was ist IP-Telefonie?
Voice over IP überträgt Sprache als Datenpaket über Ihr Netzwerk. Statt teurer Telefonleitungen nutzen Sie Ihre vorhandene Internetverbindung. Das Ergebnis: günstigere Gespräche, flexible Standorte und Integration in Ihre bestehende IT-Umgebung — Teams, Outlook, CRM.
Wer profitiert davon?
Büromitarbeiter — Ein Telefon, das mit dem Kalender synchronisiert, Anrufe an den Bildschirm meldet und Voicemails per E-Mail zustellt.
Homeoffice — Dieselbe Durchwahl wie im Büro — Kunden merken keinen Unterschied. Kein privates Handy nötig.
Vertrieb & Außendienst — Firmennummer auf dem Smartphone, Anrufstatistiken, Warteschlangen für den Innendienst.
Geschäftsführung — Kostenersparnis gegenüber ISDN, keine Hardware-Wartung, ein Vertrag statt drei.
Warum ein Expertenteam?
VoIP-Telefonie läuft über Ihr Netzwerk. Wenn das Netzwerk nicht sauber konfiguriert ist — Quality of Service, VLAN-Trennung, Bandbreiten-Reservierung — klingt jedes Gespräch wie ein Unterwassertelefonat. Wir sorgen dafür, dass die Sprachqualität stimmt, die Rufnummern korrekt portiert werden und die Anlage ausfallsicher läuft.
Konkreter Nutzen
Ein Ingenieursbüro mit 25 Mitarbeitern hat seine ISDN-Anlage durch eine 3CX-Lösung ersetzt. Ergebnis: Alle Mitarbeiter telefonieren über Teams oder Softphone, die Telefonkosten sind um 60% gesunken, und bei Krankheit werden Anrufe automatisch an Kollegen weitergeleitet — kein Kunde landet mehr in der Warteschleife.
Dokumentenmanagement
In den meisten Unternehmen liegen Rechnungen im Ordner, Verträge im Schrank und Angebote auf dem Desktop des Vertriebsleiters. Ein Dokumentenmanagement-System (DMS) macht Schluss mit der Zettelwirtschaft — jedes Dokument ist in Sekunden auffindbar, revisionssicher archiviert und von überall zugänglich.
Was ist ein DMS?
Ein DMS ist eine zentrale Plattform, auf der alle Unternehmensdokumente digital erfasst, verschlagwortet und gespeichert werden. Papierdokumente werden gescannt und per OCR-Texterkennung durchsuchbar gemacht. Digitale Dokumente werden automatisch archiviert. Das Ergebnis: kein Suchen, kein Verlieren, kein Papierkrieg.
Wer profitiert davon?
Buchhaltung — Eingangsrechnungen scannen, automatisch dem richtigen Projekt zuordnen, digitale Freigabe durch den Vorgesetzten. Kein Umlaufzettel.
Vertrieb — Angebote, Verträge und Korrespondenz pro Kunde auf einen Blick. Versionierung inklusive.
Personalabteilung — Digitale Personalakten mit Zugriffsrechten. Zeugnisse, Verträge, Zertifikate — alles DSGVO-konform archiviert.
Produktion & Qualität — Prüfberichte, Zertifizierungen und technische Zeichnungen immer in der aktuellen Version verfügbar.
Geschäftsführung — GoBD-konforme Archivierung, Audit-Trail für jede Änderung, Schutz vor Datenverlust bei Mitarbeiterwechsel.
Warum ein Expertenteam?
Ein DMS einführen ist nicht „Software installieren“. Es bedeutet: bestehende Ablagestrukturen analysieren, sinnvolle Verschlagwortung definieren, Berechtigungen planen und Mitarbeiter schulen. Wir kennen die Anforderungen der GoBD (Grundsätze ordnungsgemäßer Buchführung) und sorgen dafür, dass Ihre Archivierung auch einer Betriebsprüfung standhält.
Konkreter Nutzen
Eine Hausverwaltung mit 12 Mitarbeitern hat ihre gesamte Ablage digitalisiert. Vorher: 15 Minuten Suchzeit pro Dokument, verlorene Mietverträge, doppelte Ablage. Nachher: Volltextsuche in 3 Sekunden, automatische Zuordnung zu Mietobjekten, kein Papier mehr im Umlauf. Der Rückgewinn an Arbeitszeit: über 2 Stunden pro Mitarbeiter pro Woche.
Serverumgebung
Der Server ist das Rückgrat jedes Unternehmens mit mehr als 5 Arbeitsplätzen. Hier laufen Ihre Dateien, Ihre E-Mails, Ihre Datenbank, Ihre Branchensoftware. Wenn der Server steht, steht das Unternehmen. Trotzdem laufen in vielen Betrieben noch Geräte, die älter sind als die Auszubildenden.
Lokal, Cloud oder hybrid?
Die Frage ist nicht ob Cloud, sondern welche Mischung. Manche Anwendungen müssen lokal laufen (Branchensoftware, CAD, Maschinensteuerung). Andere gehören in die Cloud (E-Mail, Zusammenarbeit, Backup). Wir planen das richtige Verhältnis — kein dogmatisches „alles in die Cloud“, sondern pragmatische Lösungen.
Was gehört zur Serverumgebung?
Active Directory — Zentrale Benutzerverwaltung: Wer darf auf welche Ordner zugreifen, welche Software nutzen, welche Drucker verwenden.
Virtualisierung — Mehrere Server auf einer Hardware (Hyper-V, VMware). Spart Strom, Platz und ermöglicht schnelle Wiederherstellung.
Dateiserver — Zentrale Dateiablage mit Zugriffsrechten statt USB-Sticks und lokaler Festplatten.
Update-Management — Windows-Updates zentral steuern, testen und verteilen — nicht am Freitagabend wenn alle noch arbeiten.
Warum ein Expertenteam?
Server-Hardware hat eine Lebensdauer von 5–7 Jahren. Danach steigt das Ausfallrisiko exponentiell. Wir planen den Austauschzyklus, dimensionieren die richtige Hardware und migrieren Ihre Daten ohne Betriebsunterbrechung. Außerdem: Sicherheitsupdates, Monitoring, Backup-Kontrolle — ein Server braucht regelmäßige Wartung wie ein Auto.
Konkreter Nutzen
Ein Produktionsbetrieb hat seinen 9 Jahre alten Server durch eine virtualisierte Umgebung ersetzt. Vorher: regelmäßige Ausfälle, 45 Minuten Boot-Zeit nach Stromausfall, kein Backup-Test seit 3 Jahren. Nachher: zwei redundante Hosts, Failover in unter 5 Minuten, täglich geprüftes Backup. Der erste Ausfall nach der Migration wurde automatisch abgefangen — kein Mitarbeiter hat etwas bemerkt.
IT-Infrastruktur
IT-Infrastruktur ist alles, was man nicht sieht — aber sofort vermisst, wenn es nicht funktioniert. Netzwerkkabel, Switches, Access Points, Firewall, VPN-Tunnel. Die unsichtbare Grundlage, auf der alles andere aufbaut: Telefonie, E-Mail, ERP, Dateiablage, Internet.
Warum ist das so wichtig?
Ein langsames Netzwerk macht jede teure Software langsam. Ein falsch konfigurierter Switch legt die halbe Firma lahm. Ein offenes WLAN ist eine Einladung für Angreifer. Die meisten IT-Probleme, die Mitarbeiter als „langsame Software“ wahrnehmen, sind in Wirklichkeit Infrastruktur-Probleme. Gute Infrastruktur fällt nie auf — schlechte ständig.
Was gehört dazu?
Strukturierte Verkabelung — Cat.6a/Cat.7 Verkabelung nach Plan, sauber dokumentiert, mit Reservekapazität für Wachstum.
Netzwerk-Switching — Managed Switches mit VLANs: Trennung von Verwaltung, Produktion, Gäste-WLAN und VoIP-Telefonie.
WLAN — Professionelle Access Points mit zentraler Verwaltung, Roaming zwischen Stockwerken, Bandsteuerung für optimale Leistung.
VPN & Standortvernetzung — Sichere Verbindung zwischen Standorten und für Homeoffice-Mitarbeiter — ohne offene Ports im Internet.
Firewall — Next-Gen Firewall mit Content-Filter, Intrusion Prevention und zentralem Logging aller Netzwerkaktivitäten.
Warum ein Expertenteam?
Netzwerke wachsen organisch — hier ein Switch, dort ein Kabel, irgendwann ein zweiter Router. Nach 5 Jahren kennt niemand mehr die Topologie. Wir dokumentieren, segmentieren und optimieren Ihre Infrastruktur. Jedes Gerät hat einen Zweck, jeder Port ist beschriftet, jede Verbindung ist nachvollziehbar. Das spart im Störungsfall Stunden.
Konkreter Nutzen
Ein Logistikunternehmen mit 3 Lagerhallen hatte permanente WLAN-Abbrüche bei den Handscannern. Jeder Abbruch kostete Zeit und führte zu Fehlbuchungen. Nach unserer WLAN-Planung mit professionellen Access Points und nahtlosem Roaming: null Verbindungsabbrüche, 30% schnellere Kommissionierung, deutlich weniger Fehler.
Hardware
Hardware ist mehr als „einen Laptop bei Amazon bestellen“. Die falsche Hardware verursacht täglich Frust, Wartezeiten und Support-Tickets. Die richtige Hardware läuft 5 Jahre ohne Probleme und ist von Anfang an in Ihre IT-Umgebung integriert — Domänenmitglied, Virenscanner, Backup, Monitoring.
Warum nicht einfach selbst kaufen?
Consumer-Hardware (MediaMarkt, Amazon) hat kürzere Garantie, keine Vor-Ort-Reparatur und Komponenten die für den Dauerbetrieb nicht ausgelegt sind. Business-Geräte von HP, Dell, Lenovo haben 3–5 Jahre Garantie mit Next-Business-Day-Austausch, Enterprise-SSDs und TPM-Chips für BitLocker-Verschlüsselung. Der Preisunterschied ist gering, der Qualitätsunterschied enorm.
Was beschaffen und richten wir ein?
Arbeitsplatz-PCs & Notebooks — Individuell konfiguriert für den Einsatzzweck: Buchhaltung braucht andere Specs als CAD oder Videoschnitt.
Monitore & Docking Stations — Ergonomische Arbeitsplätze mit einem Kabel: Notebook andocken, zwei Monitore, Tastatur, Maus — fertig.
Drucker & Scanner — Netzwerkdrucker mit Scan-to-Mail, Follow-Me-Printing, Kostenstellenabrechnung. Keine USB-Drucker am Arbeitsplatz.
NAS & Storage — Synology, QNAP oder Dell — richtig dimensioniert, mit RAID-Schutz und in Ihr Backup integriert.
Wir liefern keine Kartons, sondern betriebsfertige Arbeitsplätze. Jedes Gerät wird vor Auslieferung konfiguriert: Windows-Einrichtung, Domänenbeitritt, Software-Installation, Virenscanner, Verschlüsselung, Monitoring-Agent. Der Mitarbeiter setzt sich hin und kann sofort arbeiten. Und wenn in 4 Jahren der Akku schwächelt, kümmern wir uns um den Garantiefall.
Konkreter Nutzen
Eine Steuerberatungskanzlei hat 18 Arbeitsplätze von Consumer-Laptops auf Business-Notebooks mit Docking Stations umgestellt. Vorher: jedes Gerät anders konfiguriert, 3 verschiedene Betriebssystem-Versionen, kein zentrales Management. Nachher: einheitliche Hardware, zentrale Verwaltung über Intune, automatische Updates, Festplattenverschlüsselung. Support-Tickets pro Monat: von 24 auf 6 gesunken.
Datensicherung
Datensicherung ist die Versicherung, die niemand braucht — bis er sie braucht. 30% aller Unternehmen haben noch nie ein Backup getestet. 60% der KMU, die einen kompletten Datenverlust erleiden, schließen innerhalb von 6 Monaten. Die Frage ist nicht ob ein Ausfall kommt, sondern wann.
Die 3-2-1-Regel
3 Kopien Ihrer Daten, auf 2 verschiedenen Medien, davon 1 an einem externen Standort. Das ist kein Luxus, das ist der Mindeststandard. Ein NAS im selben Raum wie der Server schützt nicht vor Brand, Einbruch oder Ransomware, die das gesamte Netzwerk verschlüsselt. Erst die Kombination aus lokalem Backup, Cloud-Kopie und Offline-Sicherung bietet echten Schutz.
Vor welchen Szenarien schützen wir?
Hardware-Ausfall — Festplatten sterben ohne Vorwarnung. RAID schützt vor Einzelausfällen, ersetzt aber kein Backup.
Ransomware — Verschlüsselungstrojaner greifen gezielt Backups an. Nur immutable Kopien (unveränderbar) schützen zuverlässig.
Elementarschäden — Brand, Wasser, Blitzeinschlag. Offsite-Backup schützt, wenn der Serverraum betroffen ist.
Compliance — GoBD, DSGVO, branchenspezifische Aufbewahrungsfristen. Backups müssen revisionssicher und nachweisbar sein.
Warum ein Expertenteam?
Ein Backup das nicht getestet ist, ist kein Backup. Wir richten nicht nur die Sicherung ein — wir testen regelmäßig die Wiederherstellung. Bare-Metal-Recovery, Granular Restore einzelner Dateien, Datenbank-Recovery. Außerdem überwachen wir jede Nacht automatisch, ob alle Backup-Jobs erfolgreich gelaufen sind. Kein stilles Versagen.
Konkreter Nutzen
Ein Handelsunternehmen hat durch einen Ransomware-Angriff sämtliche Daten auf dem Fileserver und im ERP verloren. Weil wir eine immutable Cloud-Sicherung eingerichtet hatten, war der gesamte Datenbestand innerhalb von 4 Stunden wiederhergestellt. Ohne dieses Backup wäre die letzte verfügbare Sicherung 3 Wochen alt gewesen — mit unkalkulierbarem Datenverlust.
Systemüberwachung
Die meisten IT-Probleme kündigen sich an — Stunden, manchmal Tage vorher. Eine Festplatte mit steigenden Fehlerwerten, ein Server dessen RAM vollläuft, eine Internetleitung mit wachsender Latenz. Monitoring erkennt diese Muster und alarmiert, bevor der Ausfall passiert.
Reaktiv vs. Proaktiv
Die meisten IT-Dienstleister arbeiten reaktiv: Der Kunde ruft an, wenn etwas kaputt ist. Dann wird repariert. Proaktives Monitoring dreht das um: Wir sehen Probleme bevor der Kunde sie bemerkt. Ein voller Festplattenspeicher wird nachts bereinigt, nicht morgens wenn 30 Mitarbeiter nicht arbeiten können.
Was überwachen wir?
Server — CPU-Auslastung, RAM, Festplattenplatz, Dienste, Windows-Updates, Zertifikate — über 50 Messwerte pro Maschine.
Backup — Automatische Prüfung jede Nacht: Lief das Backup? Wie groß war es? Stimmt der Inhalt?
Internetleitung — Verfügbarkeit, Bandbreite, Latenz. Frühzeitiges Erkennen von Provider-Problemen.
Endgeräte — Virenscanner-Status, Update-Stand, Festplattengesundheit auf allen Arbeitsplätzen.
Warum ein Expertenteam?
Monitoring-Software installieren kann jeder. Die Kunst liegt in der Konfiguration: Welche Schwellenwerte lösen Alarm aus? Wer wird wann benachrichtigt? Wie werden Fehlalarme vermieden? Wir betreiben ein zentrales Monitoring-System für alle unsere Kunden mit erprobten Schwellenwerten und automatisierten Reaktionen auf häufige Probleme.
Konkreter Nutzen
Bei einem Produktionsbetrieb hat unser Monitoring um 2 Uhr nachts steigende Festplattentemperaturen auf dem Datenbankserver erkannt. Wir haben das Gerät kontrolliert heruntergefahren und am nächsten Morgen die defekte Lüftereinheit getauscht. Ohne Monitoring wäre die Festplatte im Laufe des Tages ausgefallen — mit 8 Stunden Produktionsstillstand und möglichem Datenverlust.
Videoüberwachung
Videoüberwachung ist längst nicht mehr die verwackelte Schwarz-Weiß-Aufnahme aus dem Krimi. Moderne IP-Kameras liefern 4K-Bilder, erkennen Bewegungsmuster, unterscheiden zwischen Mensch und Tier und senden Push-Benachrichtigungen aufs Smartphone — in Echtzeit.
IP-Kameras vs. analoge Systeme
Analoge Kameras (Koax-Kabel, DVR-Rekorder) sind veraltet: schlechte Auflösung, keine Fernsteuerung, aufwendige Verkabelung. IP-Kameras laufen über das vorhandene Netzwerk (PoE — Strom über Netzwerkkabel), liefern gestochen scharfe Bilder und lassen sich von überall überwachen. Integration in Zutrittskontrolle und Alarmanlage inklusive.
Für welche Bereiche?
Außengelände — Parkplätze, Zufahrten, Ladezonen. Nachtsichtfähige Kameras mit IR-Beleuchtung bis 50 Meter Reichweite.
Lager & Produktion — Diebstahlprävention, Prozessüberwachung, Dokumentation von Warenannahme und -ausgang.
Eingangsbereiche — Besuchererkennung, Klingelkamera mit Gegensprechanlage, automatische Bilderfassung bei Zugang.
Serverräume — Zugangsüberwachung, Temperaturüberwachung, Protokollierung wer wann den Raum betreten hat.
Baustellen — Zeitlich begrenzte Überwachung mit mobilem Kameramast, LTE-Anbindung und Solarbetrieb.
Warum ein Expertenteam?
Videoüberwachung unterliegt strengen Datenschutzregeln (DSGVO, BDSG). Kameras dürfen nicht den öffentlichen Gehweg erfassen, Aufnahmen müssen nach einer Frist gelöscht werden, Mitarbeiter müssen informiert werden. Wir planen datenschutzkonform, installieren fachgerecht und konfigurieren die Aufzeichnung so, dass Sie rechtlich abgesichert sind.
Konkreter Nutzen
Ein Autohändler hatte wiederholt nächtliche Vandalismusschäden auf dem Freigelände. Nach Installation von 8 IP-Kameras mit KI-basierter Personenerkennung und sofortiger Push-Benachrichtigung: Der nächste Vorfall wurde live auf dem Smartphone des Inhabers angezeigt, die Polizei war innerhalb von 8 Minuten vor Ort. Seit der Installation: kein einziger weiterer Schadensfall.